
Gdy obecna rata jest zbyt wysoka albo inny bank proponuje wyraźnie lepsze warunki, pytanie, czy można przenieść kredyt do innego banku, jest całkowicie uzasadnione. W praktyce nie dochodzi jednak do prostego „przepisania” umowy, lecz do refinansowania, czyli zaciągnięcia nowego kredytu na spłatę starego. Wyjaśniam, kiedy taki ruch ma sens, jakie dokumenty przygotować i które opłaty mogą zniweczyć pozorną oszczędność.
Najważniejsze informacje o zmianie banku
- Refinansowanie polega na spłacie starego zobowiązania nowym kredytem w innym banku.
- Nowy bank ponownie sprawdzi zdolność kredytową, dochody, historię spłat i wartość zabezpieczenia.
- Najpierw trzeba policzyć łączny koszt operacji, a nie tylko wysokość nowej raty.
- Przy kredycie hipotecznym znaczenie ma rekompensata za wcześniejszą spłatę oraz koszty ustanowienia hipoteki.
- Nie należy wypowiadać starej umowy, dopóki nowy kredyt nie zostanie ostatecznie przyznany i uruchomiony.
Tak, ale bank nie przenosi starej umowy
Najkrótsza odpowiedź brzmi tak, kredyt można zastąpić finansowaniem z innego banku. Nie jest to jednak cesja umowy, w której dotychczasowy bank zostaje zamieniony na nowy. Nowa instytucja udziela własnego kredytu, a uzyskane środki przeznacza na całkowitą spłatę poprzedniego zobowiązania.
Takie rozwiązanie nazywa się refinansowaniem. Stary kredyt przestaje istnieć, a klient zaczyna spłacać nową umowę, zwykle z innym oprocentowaniem, okresem kredytowania, wysokością raty i harmonogramem.
Jakie zobowiązania można refinansować
Najczęściej refinansuje się kredyty hipoteczne, ponieważ nawet niewielka różnica w oprocentowaniu może przy dużym kapitale oznaczać znaczące oszczędności. Możliwe bywa także zastąpienie kredytu gotówkowego, samochodowego albo konsolidacyjnego, choć banki mają w tym zakresie różne zasady.
Nie każdy produkt da się przenieść bez dodatkowych warunków. Ograniczenia mogą dotyczyć kredytów objętych publicznym wsparciem, zobowiązań walutowych, kredytów z opóźnieniami w spłacie albo umów, przy których zabezpieczenie ma zbyt niską wartość.
| Rodzaj kredytu | Jak wygląda zmiana banku | Najważniejsza przeszkoda |
|---|---|---|
| Hipoteczny | Nowy bank spłaca stare zobowiązanie i ustanawia własne zabezpieczenie | Wycena nieruchomości, zdolność i koszt wcześniejszej spłaty |
| Gotówkowy | Nowy kredyt spłaca poprzednią umowę bez przenoszenia hipoteki | Historia spłat, prowizje i całkowity koszt kredytu |
| Konsolidacyjny | Nowy bank może spłacić kilka zobowiązań jednocześnie | Polityka banku i ocena wszystkich długów |
Kiedy refinansowanie naprawdę się opłaca
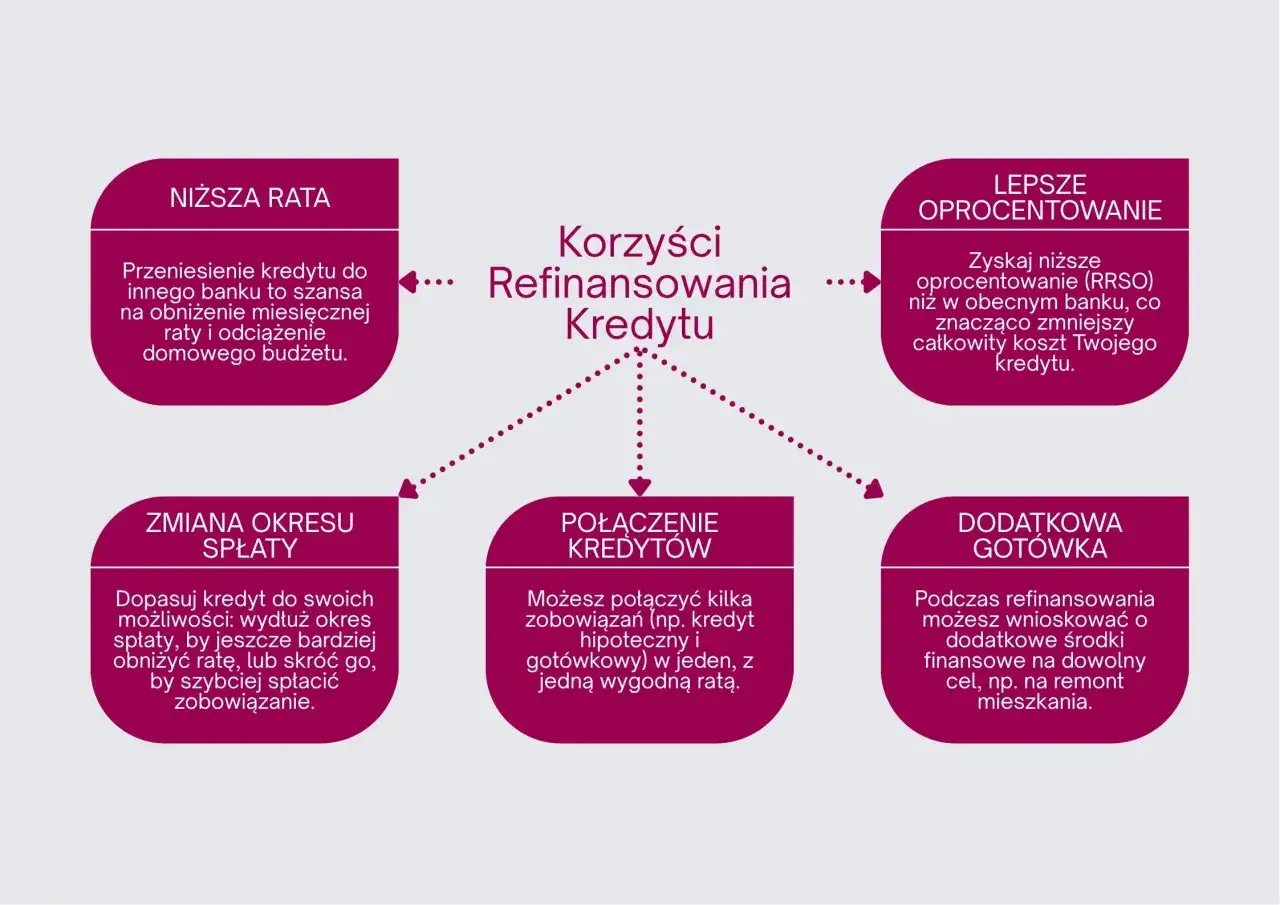
Najczęstszym powodem zmiany banku jest niższe oprocentowanie. To jednak nie wystarczy, aby uznać operację za korzystną. Ja zawsze patrzę na całkowity koszt od dnia refinansowania do końca spłaty, a nie na samą ratę widoczną w reklamie.
Niższa rata może wynikać z wydłużenia okresu kredytowania. W takim wariancie miesięczne obciążenie spada, ale suma odsetek może wzrosnąć. Jeśli do końca starego kredytu zostało niewiele lat albo kapitał jest już mały, oszczędność na oprocentowaniu może nie pokryć kosztów całej operacji.
Prosty sposób na ocenę opłacalności
Zsumuj opłaty związane z refinansowaniem, a potem podziel je przez miesięczną, realną oszczędność. Jeśli nowe koszty wynoszą 8 000 zł, a rata spada o 450 zł, punkt zwrotu pojawi się po około 18 miesiącach. Dopiero po tym czasie refinansowanie zacznie przynosić faktyczną korzyść.
W kalkulacji uwzględnij prowizję nowego banku, wycenę nieruchomości, opłaty sądowe, ubezpieczenia, koszty ustanowienia hipoteki oraz ewentualną rekompensatę dla starego banku. Czasem lepszym rozwiązaniem jest negocjacja marży lub aneks w obecnym banku, bo pozwala uniknąć części kosztów i formalności.
Różnica oprocentowania nie zawsze jest najważniejsza
Przy porównywaniu ofert sprawdź także rodzaj stopy procentowej. Zamiana oprocentowania stałego na zmienne może obniżyć ratę na początku, ale zwiększa ryzyko jej wzrostu. KNF zwraca uwagę, że refinansowanie nie powinno prowadzić do pochopnej zmiany profilu ryzyka stopy procentowej klienta. Stanowisko KNF dotyczące ryzyka przedpłaty dobrze pokazuje, dlaczego sama wysokość pierwszej raty nie wystarcza do oceny oferty.
Jak wygląda refinansowanie krok po kroku
Cały proces przypomina ubieganie się o nowy kredyt. Różnica polega na tym, że pieniądze nie trafiają zwykle na dowolny cel, tylko służą do zamknięcia istniejącego zobowiązania.
- Sprawdź starą umowę. Zobacz oprocentowanie, saldo kapitału, zasady wcześniejszej spłaty i wszystkie dodatkowe opłaty.
- Poproś obecny bank o zaświadczenie. Dokument powinien wskazywać saldo zadłużenia, numer rachunku do spłaty oraz kwotę potrzebną do zamknięcia kredytu w konkretnym dniu.
- Porównaj kilka ofert. Sprawdź nie tylko ratę, ale też RRSO, prowizję, koszt ubezpieczeń, rodzaj oprocentowania i wymagane produkty dodatkowe.
- Złóż wniosek w nowym banku. Przygotuj dokumenty dotyczące dochodów, zatrudnienia, obecnych zobowiązań oraz nieruchomości.
- Poczekaj na decyzję i podpisz umowę. Bank może zlecić wycenę mieszkania lub domu i ponownie zbadać zdolność kredytową.
- Doprowadź do spłaty starego kredytu. Po uruchomieniu nowego finansowania środki trafiają do poprzedniego banku, a następnie trzeba dopilnować wykreślenia starej hipoteki i wpisania nowej.
W przypadku hipoteki formalności mogą potrwać od kilku tygodni do kilku miesięcy. Najwięcej czasu zajmują analiza wniosku, wycena nieruchomości i czynności w księdze wieczystej. Nie warto planować spłaty starego kredytu na styk, ponieważ opóźnienie w uruchomieniu nowego finansowania może wygenerować dodatkowe odsetki.
Koszty i ograniczenia, które zmieniają rachunek
Największym błędem jest założenie, że wcześniejsza spłata zawsze jest bezpłatna. Zależy to od rodzaju kredytu, daty zawarcia umowy, oprocentowania oraz konkretnych zapisów dokumentów.
Kredyt hipoteczny
Przy umowach zawartych od 22 lipca 2017 r. bank może pobierać rekompensatę za wcześniejszą spłatę, jeśli przewidziano ją w umowie. Przy oprocentowaniu zmiennym opłata może dotyczyć pierwszych 36 miesięcy. Jej wysokość jest ograniczona między innymi do 3% spłacanej kwoty albo odsetek za rok, zależnie od tego, który limit jest niższy.
Przy stopie stałej lub okresowo stałej rekompensata może obowiązywać przez okres, w którym działa stałe oprocentowanie. Zawsze poproś bank o dokładne wyliczenie kwoty zamknięcia kredytu. UOKiK wskazuje również, że wcześniejsza spłata powinna obniżać koszty przypadające na skrócony okres kredytowania. Informacje UOKiK o wcześniejszej spłacie kredytu hipotecznego pomagają uporządkować podstawowe zasady.
Kredyt konsumencki
W przypadku kredytu konsumenckiego wcześniejsza spłata co do zasady powinna oznaczać proporcjonalne zmniejszenie kosztów przypadających na niewykorzystany okres. Dotyczy to między innymi odsetek, prowizji i opłat przygotowawczych, jeśli wchodzą w całkowity koszt kredytu.
Bank może w określonych przypadkach zastrzec prowizję za wcześniejszą spłatę, zwłaszcza przy stałej stopie procentowej i większej kwocie spłaty. Dlatego również przy kredycie gotówkowym trzeba przeczytać umowę, a nie opierać się wyłącznie na ogólnej zasadzie.
Przeczytaj również: Licytacja elektroniczna nieruchomości - jak nie wpaść w pułapkę
Najczęstsze koszty przy zmianie banku
| Koszt | Co sprawdzić |
|---|---|
| Rekompensata za wcześniejszą spłatę | Czy występuje w umowie i jaka jest jej maksymalna wysokość |
| Prowizja nowego banku | Czy jest pobierana jednorazowo, czy doliczana do kredytu |
| Wycena nieruchomości | Kto ją wykonuje i czy bank akceptuje operat zewnętrzny |
| Opłaty sądowe | Wykreślenie starej hipoteki i wpis nowego zabezpieczenia |
| Ubezpieczenia i produkty dodatkowe | Czy niższa marża nie wymaga płatnego konta lub polisy |
Kiedy nowy bank może odmówić
Refinansowanie nie jest prawem do otrzymania kolejnego kredytu. Nowy bank traktuje wniosek tak, jak każdą inną prośbę o finansowanie, dlatego ponownie bada dochody, koszty utrzymania, liczbę osób w gospodarstwie, inne zobowiązania i historię w bazach kredytowych.
Problemy mogą pojawić się po spadku dochodów, zmianie formy zatrudnienia, zaciągnięciu kolejnych pożyczek albo opóźnieniach w spłacie. Przy kredycie hipotecznym znaczenie ma także wskaźnik LTV, czyli relacja salda długu do wartości nieruchomości. Im większy udział własny w wartości mieszkania, tym zwykle łatwiej spełnić wymagania banku.
Jeżeli wniosek zostanie odrzucony, nie podpisuj pochopnie drogich pożyczek na spłatę starego kredytu. Najpierw zapytaj obecny bank o zmianę warunków, czasowe obniżenie raty albo możliwość nadpłaty. Gdy problem wynika z trwałej utraty płynności, sama zmiana banku może nie wystarczyć i potrzebna jest szersza analiza zadłużenia.
Najpierw policz bezpieczeństwo, dopiero potem wybierz bank
Moim zdaniem refinansowanie ma największy sens wtedy, gdy obniża koszt całego kredytu, a nie tylko przesuwa problem na dalsze lata. Zanim złożysz wniosek, zdobądź z obecnego banku saldo do spłaty, zapytaj o wszystkie opłaty i porównaj co najmniej kilka ofert na tych samych założeniach.
Jeżeli oszczędność zwróci koszty w rozsądnym czasie, masz stabilne dochody i nie zmieniasz pochopnie rodzaju oprocentowania, przeniesienie zobowiązania może być dobrym ruchem. Gdy różnica wynosi kilkadziesiąt złotych miesięcznie, a do końca spłaty zostało niewiele lat, rozsądniejsza bywa spokojna negocjacja z obecnym bankiem niż kosztowna przeprowadzka do nowego.
