Jeden ze spadkobierców przejął mieszkanie, dom albo inne wartościowe składniki majątku, ale nie przekazuje pozostałym należnych pieniędzy. Najkrótsza odpowiedź na pytanie, jak wyegzekwować spłatę spadku, brzmi: najpierw trzeba ustalić, czy kwota została już określona w umowie lub orzeczeniu, a dopiero potem sięgać po wezwanie, sąd i komornika. Poniżej pokazuję praktyczną ścieżkę działania, koszty, terminy oraz sytuacje, w których sama egzekucja może nie wystarczyć.
Odzyskanie pieniędzy zależy od etapu sprawy i majątku dłużnika
- Sam udział w spadku nie zawsze oznacza jeszcze konkretną wierzytelność pieniężną.
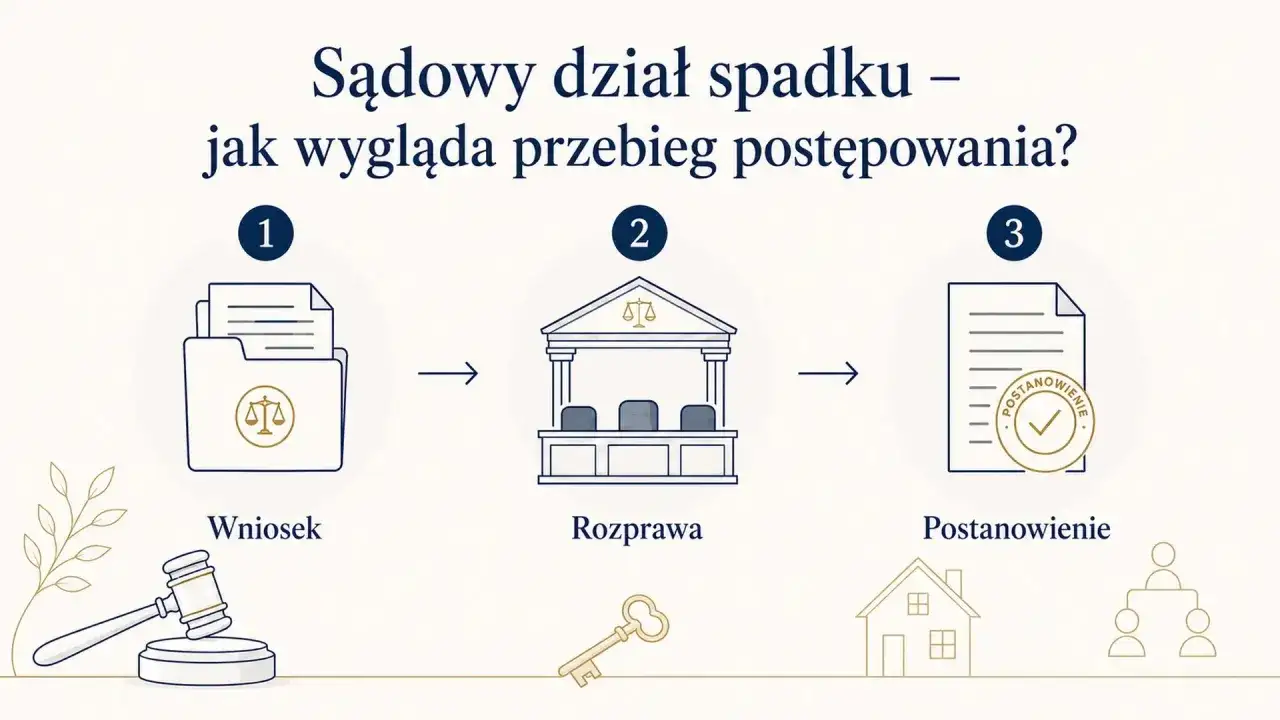
- Przy braku porozumienia potrzebny jest zwykle sądowy dział spadku.
- Komornik może działać dopiero na podstawie tytułu wykonawczego, czyli na przykład prawomocnego orzeczenia z klauzulą wykonalności.
- Wniosek o dział spadku kosztuje co do zasady 500 zł, a przy zgodnym projekcie 300 zł.
- Sąd może rozłożyć spłatę na raty, ale ich łączny okres nie może przekroczyć 10 lat.
Najpierw sprawdź, czy spłata jest już wymagalna
W języku potocznym mówi się o „spłacie spadku”, ale prawnie najczęściej chodzi o spłatę udziału spadkowego. Jeżeli po śmierci bliskiej osoby kilku spadkobierców dziedziczy wspólnie, każdy ma udział w całym majątku spadkowym. Dopiero dział spadku przesądza, komu przypadnie konkretny składnik, na przykład mieszkanie, oraz ile ta osoba ma zapłacić pozostałym.
| Sytuacja | Co można zrobić |
|---|---|
| Nie przeprowadzono działu spadku | Spróbować zawrzeć umowę albo złożyć wniosek o sądowy dział spadku. |
| Umowa określa kwotę i termin zapłaty | Wysłać wezwanie, a po bezskutecznym terminie dochodzić należności przed sądem. |
| Istnieje prawomocne postanowienie lub ugoda | Uzyskać tytuł wykonawczy i skierować sprawę do komornika. |
| Akt notarialny zawiera poddanie się egzekucji | Po nadejściu terminu zapłaty wystąpić o klauzulę wykonalności i wszcząć egzekucję. |
Dokumenty, od których zaczynam
W pierwszej kolejności kompletuję postanowienie o stwierdzeniu nabycia spadku albo zarejestrowany akt poświadczenia dziedziczenia. Potrzebne są także dokumenty dotyczące majątku, informacje o długach spadkowych, wcześniejsza umowa oraz wszelka korespondencja dotycząca spłaty. Bez ustalenia składu i wartości spadku łatwo żądać kwoty, której później nie da się obronić.
Trzeba też odróżnić potwierdzenie, kto dziedziczy, od działu spadku. Pierwszy dokument wskazuje spadkobierców i ich udziały, ale nie przesądza jeszcze, że konkretny spadkobierca ma zapłacić określoną sumę. Taki obowiązek wynika dopiero z umowy działowej, ugody albo orzeczenia sądu.
Wezwanie do zapłaty porządkuje sprawę i buduje dowody
Jeżeli kwota oraz termin wynikają już z umowy albo orzeczenia, zaczynam od pisemnego wezwania do zapłaty. Nie traktuję go jako pustej formalności. Dobrze przygotowane wezwanie pokazuje, ile dokładnie wynosi należność, z czego wynika i kiedy mija termin dobrowolnej zapłaty.
W piśmie wskazuję podstawę żądania, numer rachunku, termin zapłaty oraz informację o odsetkach za opóźnienie. Jeżeli termin nie został wcześniej jasno określony, wezwanie może mieć szczególne znaczenie dla ustalenia chwili, od której dłużnik pozostaje w opóźnieniu. Najbezpieczniej wysłać je tak, aby można było wykazać doręczenie.
- opisz dokument, z którego wynika obowiązek zapłaty,
- podaj należność główną oraz ewentualne odsetki,
- wyznacz realny termin, często 7 albo 14 dni od doręczenia,
- zaproponuj konkretny harmonogram, jeżeli dopuszczasz raty,
- zastrzeż, że brak zapłaty spowoduje skierowanie sprawy na drogę sądową lub egzekucyjną.
Nie podpisywałbym ugody, w której pojawia się tylko zdanie „spadkobierca spłaci pozostałych w późniejszym terminie”. Taki zapis jest proszeniem się o kolejny spór. Kwota, data każdej raty, odsetki i zabezpieczenie powinny być zapisane w sposób, który nie zostawia miejsca na dwie interpretacje.
Umowa, notariusz czy mediacja
Jeżeli wszyscy spadkobiercy są zgodni, dział spadku można przeprowadzić umownie. Gdy w skład spadku wchodzi nieruchomość, umowa wymaga aktu notarialnego. W akcie można też zawrzeć oświadczenie dłużnika o poddaniu się egzekucji, co później skraca drogę do komornika.
Mediacja ma sens wtedy, gdy strony są gotowe rozmawiać, ale różnią się co do wyceny albo terminu zapłaty. Ugoda zatwierdzona przez sąd może stać się podstawą egzekucji. Sama obietnica złożona przy rodzinnym stole nie daje natomiast takiej ochrony, nawet jeśli wszyscy byli przekonani, że „sprawa jest załatwiona”.
Brak porozumienia oznacza zwykle dział spadku przed sądem
Jeżeli jeden ze spadkobierców nie chce zapłacić albo kwestionuje wartość majątku, składa się wniosek o dział spadku. Co do zasady rozpoznaje go sąd rejonowy właściwy dla ostatniego miejsca zwykłego pobytu spadkodawcy. W postępowaniu można żądać przyznania konkretnego składnika jednemu spadkobiercy z obowiązkiem spłaty pozostałych.
Aktualnie opłata od wniosku o dział spadku wynosi 500 zł, a przy zgodnym projekcie działu spadku 300 zł. Jeżeli sprawa obejmuje jednocześnie zniesienie współwłasności, opłata wynosi odpowiednio 1000 zł albo 600 zł. Do tego mogą dojść koszty opinii biegłego, wyceny nieruchomości, dokumentów oraz pełnomocnika.
Co sąd może zrobić z nieruchomością
Sąd może przyznać mieszkanie lub dom jednemu spadkobiercy i nakazać spłatę pozostałych. Jeżeli rzecz można fizycznie podzielić bez istotnej utraty wartości, możliwy jest podział. W ostateczności sąd może zarządzić sprzedaż składnika majątku i podział uzyskanej kwoty.
Największe znaczenie ma rzetelna wycena. Przykładowo, jeżeli mieszkanie jest warte 600 000 zł, a dziedziczy je troje dzieci po 1/3, orientacyjna spłata dwóch osób wynosi po 200 000 zł. To tylko punkt wyjścia, bo trzeba jeszcze uwzględnić długi spadkowe, nakłady, obciążenia nieruchomości i zasady przyjęte przez sąd. Nie opierałbym żądania na cenie z ogłoszenia internetowego, jeżeli druga strona może zażądać opinii rzeczoznawcy.
Sąd może oznaczyć termin spłaty, odsetki i sposób zabezpieczenia. Może także rozłożyć należność na raty, ale łączny okres ich spłaty nie może przekroczyć 10 lat. Dla wierzyciela ważne jest, aby już w toku sprawy domagać się jasnego harmonogramu oraz zabezpieczenia, zwłaszcza gdy istnieje ryzyko sprzedaży lub obciążenia nieruchomości.
Prawomocne orzeczenie otwiera drogę do komornika
Sam wyrok lub postanowienie nie oznacza jeszcze, że pieniądze automatycznie trafią na konto. Po uprawomocnieniu trzeba sprawdzić, czy dokument nadaje się do egzekucji i czy ma klauzulę wykonalności. Dopiero tytuł wykonawczy pozwala złożyć komornikowi wniosek o wszczęcie egzekucji świadczenia pieniężnego.
We wniosku można wskazać znane składniki majątku dłużnika, takie jak rachunek bankowy, wynagrodzenie, samochód, udział w nieruchomości lub wierzytelności od innych osób. Jeżeli nie znam majątku, opisuję komornikowi wszystkie dostępne informacje o dłużniku. Egzekucja może objąć konto, pensję, ruchomości, prawa majątkowe oraz nieruchomość, ale zakres zależy od sytuacji i ograniczeń przewidzianych w przepisach.
Jeżeli orzeczenie przewiduje raty, komornik może prowadzić egzekucję rat już wymagalnych. Nie można żądać zapłaty całej przyszłej kwoty tylko dlatego, że pierwsza rata nie została zapłacona, chyba że dokument przewiduje skuteczne postanowienie o natychmiastowej wymagalności.
Przeczytaj również: Nakaz zapłaty w postępowaniu upominawczym - co zrobić teraz?
Koszty i odsetki
Wierzyciel powinien wskazać należność główną, odsetki oraz koszty zasądzone przez sąd. Jednej uniwersalnej stawki komorniczej nie ma, ponieważ opłata zależy między innymi od sposobu egzekucji i momentu, w którym dłużnik zapłaci. Ostateczne odzyskanie kosztów zależy od skuteczności egzekucji, dlatego przed jej wszczęciem warto realnie ocenić majątek zobowiązanego.
Roszczenie stwierdzone prawomocnym orzeczeniem, ugodą sądową albo zatwierdzoną ugodą mediacyjną co do zasady przedawnia się po 6 latach. Przyszłe świadczenia okresowe mają krótszy termin. Nie oznacza to jednak, że należy czekać, bo w tym czasie dłużnik może wyzbyć się majątku albo obciążyć nieruchomość.
Najczęstsze błędy obniżają szanse na odzyskanie pieniędzy
| Błąd | Skutek | Lepsze rozwiązanie |
|---|---|---|
| Mylenie stwierdzenia nabycia spadku z działem spadku | Brak konkretnej podstawy do żądania zapłaty. | Przeprowadzić umowny albo sądowy dział spadku. |
| Ustalenia wyłącznie ustne | Trudno wykazać kwotę i termin wymagalności. | Spisać umowę, a przy nieruchomości zawrzeć akt notarialny. |
| Brak dowodów wartości majątku | Spór o cenę wydłuża postępowanie. | Przygotować dokumenty i niezależną wycenę. |
| Wszczęcie egzekucji przed terminem zapłaty | Wniosek może okazać się przedwczesny. | Sprawdzić datę wymagalności każdej raty. |
| Odkładanie działania przez lata | Ryzyko przedawnienia i wyprowadzenia majątku. | Wysłać wezwanie i rozważyć zabezpieczenie roszczenia. |
Osobnego namysłu wymaga sytuacja, w której dłużnik nie ma pieniędzy, wielu wierzycieli albo prowadzone są już inne egzekucje. Komornik nie stworzy majątku, którego nie ma. Jeżeli egzekucja okaże się bezskuteczna, roszczenie nie znika automatycznie, ale jego odzyskanie może wymagać ponowienia działań po ujawnieniu dochodu lub majątku. Przy niewypłacalności trzeba dodatkowo ocenić, czy nie doszło do wszczęcia postępowania upadłościowego albo restrukturyzacyjnego, bo wtedy obowiązują inne zasady zaspokojenia wierzycieli.
Jeżeli istnieje ryzyko sprzedaży domu lub przepisania majątku, nie czekałbym na moment, w którym dłużnik przestanie odbierać telefony. W zależności od etapu sprawy można rozważyć zabezpieczenie roszczenia, na przykład zajęcie rachunku albo ustanowienie hipoteki przymusowej. Sąd ocenia jednak podstawę roszczenia i ryzyko, więc samo przekonanie wierzyciela nie wystarczy.
O spłacie decydują dokumenty, termin i majątek dłużnika
- Jeżeli działu spadku jeszcze nie było, zacznij od umowy albo wniosku do sądu.
- Jeżeli kwota jest już określona, wyślij udokumentowane wezwanie z terminem zapłaty.
- Jeżeli masz prawomocne orzeczenie lub ugodę, uzyskaj tytuł wykonawczy i przygotuj wniosek egzekucyjny.
- Jeżeli dłużnik ukrywa majątek albo planuje sprzedaż nieruchomości, szybko sprawdź możliwość zabezpieczenia.
Najskuteczniejsza strategia nie polega na samym straszeniu komornikiem. Polega na połączeniu prawidłowego działu spadku, precyzyjnego dokumentu, pilnowania terminów i sprawdzenia majątku zobowiązanego. Im wcześniej te elementy zostaną uporządkowane, tym większa szansa, że należna spłata nie pozostanie tylko zapisem na papierze.