Przy zakupie mieszkania hipoteka często pojawia się w dokumentach obok kredytu, księgi wieczystej i zabezpieczeń banku. Najprościej mówiąc, jest to prawne zabezpieczenie długu na nieruchomości, a nie sam kredyt. Wyjaśniam, jak działa, co oznacza dla właściciela, ile kosztuje jej ustanowienie oraz jakie mogą być skutki problemów ze spłatą.
Hipoteka zabezpiecza wierzyciela, ale nie odbiera własności od razu
- Hipoteka nie jest kredytem, tylko zabezpieczeniem spłaty konkretnego zobowiązania.
- Właściciel nadal korzysta z nieruchomości, choć obciążenie zostaje ujawnione w księdze wieczystej.
- Wpis hipoteki kosztuje 200 zł, a jej wykreślenie po spłacie długu 100 zł.
- Sprzedaż nieruchomości nie zawsze usuwa hipotekę. Nabywca może kupić lokal z obciążeniem.
- Opóźnienia w spłacie mogą doprowadzić do egzekucji z nieruchomości, a czasem także do dalszej odpowiedzialności za pozostały dług.
Czym właściwie jest hipoteka i czym różni się od kredytu
Hipoteka to ograniczone prawo rzeczowe ustanawiane na nieruchomości albo określonym prawie do nieruchomości. Dzięki niej wierzyciel może dochodzić spłaty z obciążonego majątku, nawet gdy nieruchomość zmieni właściciela. W praktyce najczęściej zabezpiecza kredyt mieszkaniowy, pożyczkę hipoteczną albo inne zobowiązanie pieniężne.
Trzeba od razu rozdzielić dwa pojęcia. Kredyt hipoteczny to umowa, na podstawie której bank przekazuje pieniądze i oczekuje ich spłaty z odsetkami. Hipoteka jest natomiast zabezpieczeniem tej umowy. Można więc mieć kredyt hipoteczny zabezpieczony hipoteką, ale sama hipoteka nie oznacza jeszcze, że bank udzielił kredytu.
Właściciel mieszkania obciążonego hipoteką nadal może w nim mieszkać, wynajmować je albo, po spełnieniu odpowiednich warunków, sprzedać. Nie może jednak traktować nieruchomości tak, jakby była wolna od zobowiązań. W księdze wieczystej widnieje informacja o obciążeniu, która ma znaczenie dla banku, kupującego i innych wierzycieli.
Najczęściej spotyka się hipotekę umowną, ustanawianą za zgodą właściciela na rzecz banku lub innego wierzyciela. Istnieje również hipoteka przymusowa, która może zostać wpisana bez zgody właściciela, na przykład na podstawie tytułu wykonawczego. To rozwiązanie pojawia się zwykle wtedy, gdy dług jest już dochodzony w postępowaniu egzekucyjnym.
Jak hipoteka trafia do księgi wieczystej
Do skutecznego powstania hipoteki potrzebny jest wpis w księdze wieczystej. Sama umowa z bankiem albo podpisane oświadczenie właściciela nie wystarczą, aby zabezpieczenie działało w pełnym zakresie. Wniosek składa się do sądu wieczystoksięgowego właściwego dla położenia nieruchomości.
Procedura zwykle wygląda następująco:
- Bank przygotowuje dokumenty potrzebne do ustanowienia zabezpieczenia.
- Właściciel składa oświadczenie o ustanowieniu hipoteki albo podpisuje odpowiednią umowę.
- Do sądu trafia wniosek o wpis hipoteki w dziale IV księgi wieczystej.
- Po dokonaniu wpisu hipoteka zostaje ujawniona jako obciążenie nieruchomości.
Wniosek może złożyć właściciel, notariusz albo bank, zależnie od rodzaju transakcji i przyjętej procedury. Warto zachować potwierdzenie złożenia dokumentów, ponieważ między podpisaniem umowy kredytowej a dokonaniem wpisu może minąć trochę czasu. W tym okresie bank może pobierać dodatkowy koszt związany z oczekiwaniem na ustanowienie zabezpieczenia, ale zasady jego rozliczenia powinny wynikać wprost z umowy.
W księdze wieczystej szczególnie ważny jest dział IV. To właśnie tam sprawdza się, kto ma hipotekę, na jaką sumę została ustanowiona i jakie wierzytelności zabezpiecza. Kwota hipoteki nie musi być równa aktualnemu zadłużeniu. Bank często wpisuje sumę obejmującą także odsetki, koszty i inne należności przewidziane w umowie.
Co hipoteka daje bankowi, a co pozostaje po stronie właściciela
Najważniejsza cecha hipoteki polega na tym, że podąża za nieruchomością. Jeżeli lokal zostanie sprzedany, obciążenie co do zasady nie znika tylko dlatego, że zmienił się właściciel. Dlatego kupujący powinien dokładnie sprawdzić księgę wieczystą i ustalić, w jaki sposób hipoteka zostanie spłacona albo wykreślona przed transakcją.
Hipoteka daje wierzycielowi pierwszeństwo przed częścią innych wierzycieli właściciela. Jeżeli dłużnik przestanie spłacać zobowiązanie, wierzyciel może po przeprowadzeniu wymaganej procedury skierować egzekucję do nieruchomości. Nie oznacza to jednak, że bank automatycznie przejmuje mieszkanie po jednej niezapłaconej racie.
W praktyce najpierw pojawiają się wezwania do zapłaty, naliczanie odsetek i próby ustalenia rozwiązania z kredytobiorcą. Dopiero później, przy utrzymującym się zadłużeniu, może dojść do wypowiedzenia umowy, uzyskania tytułu wykonawczego i egzekucji prowadzonej przez komornika. Im wcześniej dłużnik skontaktuje się z bankiem, tym więcej możliwości negocjacyjnych zwykle pozostaje.
Sprzedaż nieruchomości w egzekucji nie zawsze kończy całą sprawę. Jeżeli uzyskana cena nie wystarczy na pokrycie kapitału, odsetek i kosztów, pozostała część zobowiązania może nadal obciążać dłużnika. Z tego powodu hipoteka nie powinna być traktowana jako ograniczenie odpowiedzialności wyłącznie do mieszkania.
Hipoteka na mieszkaniu, domu i innych prawach
Najczęściej zabezpieczeniem jest mieszkanie albo dom, ale hipoteka może dotyczyć także udziału w nieruchomości, użytkowania wieczystego oraz spółdzielczego własnościowego prawa do lokalu, jeżeli spełnione są wymagania prawne i można prowadzić dla niego księgę wieczystą.
| Przedmiot zabezpieczenia | Co to oznacza w praktyce |
|---|---|
| Mieszkanie | Bank może zabezpieczyć kredyt na lokalu będącym własnością kredytobiorcy. |
| Dom z działką | Hipoteka może obejmować nieruchomość gruntową wraz z budynkiem. |
| Udział w nieruchomości | Obciążony zostaje określony udział, a niekoniecznie cała nieruchomość. |
| Spółdzielcze własnościowe prawo do lokalu | Możliwe jest ustanowienie zabezpieczenia, jeżeli prawo może mieć własną księgę wieczystą. |
| Nieruchomość należąca do osoby trzeciej | Właściciel może ustanowić hipotekę na swoim majątku za cudzy dług, ale ponosi ryzyko egzekucji z tej nieruchomości. |
Ostatni przypadek bywa niedoceniany. Rodzic może na przykład ustanowić hipotekę na swoim domu, aby zabezpieczyć kredyt dorosłego dziecka. Formalnie nie musi być kredytobiorcą, ale jeśli zobowiązanie nie będzie spłacane, jego nieruchomość może zostać objęta egzekucją. To decyzja wymagająca szczególnej ostrożności, bo skutki dotyczą majątku osoby, która nie otrzymała pieniędzy z kredytu.
Ile kosztuje ustanowienie i wykreślenie hipoteki
Najbardziej konkretnym kosztem jest opłata sądowa. Wpis jednej hipoteki do księgi wieczystej kosztuje 200 zł, natomiast jej wykreślenie po spłacie zabezpieczonego długu zwykle kosztuje 100 zł. Przy kilku księgach wieczystych albo bardziej złożonej konstrukcji zabezpieczenia zasady rozliczenia mogą wyglądać inaczej.
Do tego mogą dojść koszty wyceny nieruchomości, czynności notarialnych, ubezpieczenia oraz opłat pobieranych przez bank. Przy ustanowieniu hipoteki może pojawić się także podatek od czynności cywilnoprawnych. Jego wysokość zależy od rodzaju zabezpieczonej wierzytelności i może wynosić 19 zł albo 0,1% podstawy opodatkowania. Przed podpisaniem dokumentów trzeba sprawdzić, kto rozlicza podatek i która stawka ma zastosowanie.
Po całkowitej spłacie kredytu hipoteka nie zawsze znika z księgi wieczystej automatycznie. Bank powinien wydać dokument potwierdzający wygaśnięcie zabezpieczenia, a właściciel składa wniosek o wykreślenie. Właśnie na tym etapie wiele osób popełnia prosty błąd i zakłada, że spłata ostatniej raty kończy wszystkie formalności.
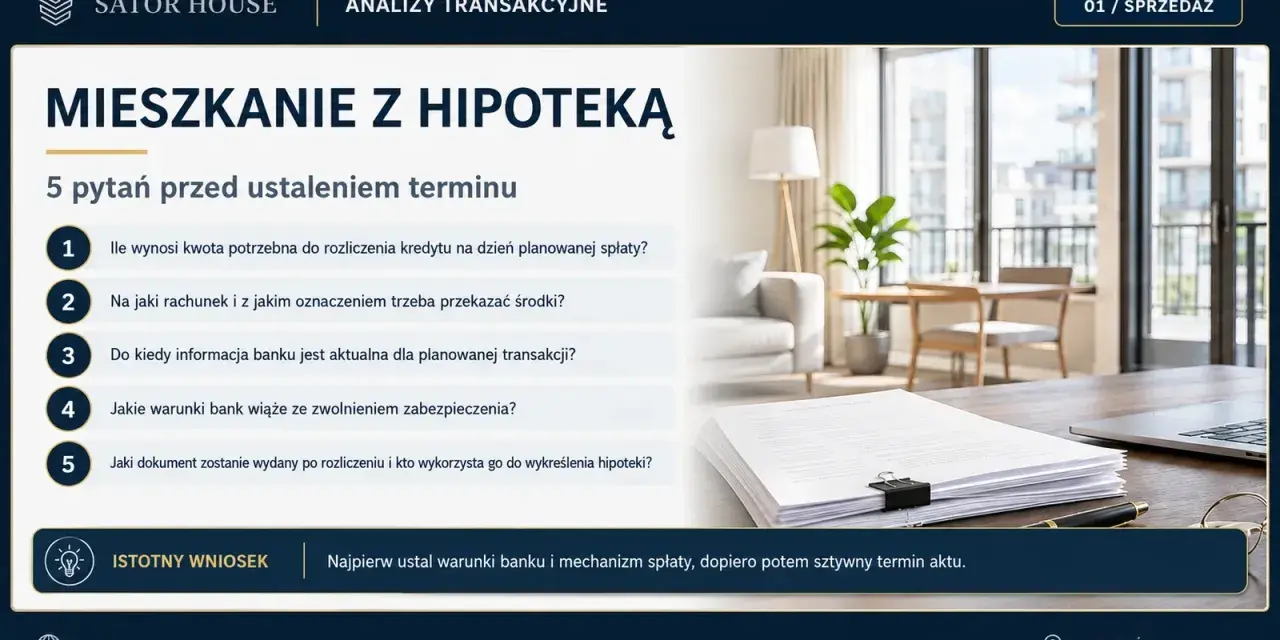
Przy sprzedaży mieszkania bank zwykle wydaje zaświadczenie o aktualnym saldzie zadłużenia i zgodę na wykreślenie hipoteki po spłacie kredytu z ceny sprzedaży. Bez takiego dokumentu bezpieczne przeprowadzenie transakcji może być bardzo trudne. Z mojego punktu widzenia to jeden z pierwszych dokumentów, o które warto poprosić przed podpisaniem umowy przedwstępnej.
Co zrobić, gdy pojawiają się problemy ze spłatą
Jedna opóźniona rata nie prowadzi od razu do utraty domu, ale jest sygnałem, którego nie warto ignorować. Najgorszym rozwiązaniem jest unikanie korespondencji i liczenie, że problem sam zniknie. Kontakt z bankiem przed narastaniem zaległości daje szansę na zmianę harmonogramu, czasowe obniżenie raty, restrukturyzację albo inne rozwiązanie przewidziane w umowie.
Jeżeli zadłużenie jest większe i dotyczy kilku wierzycieli, sama rozmowa z bankiem może nie wystarczyć. Wtedy trzeba przeanalizować pełną sytuację finansową, w tym inne kredyty, pożyczki, zaległości publicznoprawne i koszty utrzymania. Przy postępowaniu egzekucyjnym albo realnym ryzyku niewypłacalności pomoc prawnika powinna pojawić się przed sprzedażą majątku lub podpisaniem ugody, a nie dopiero po licytacji.
Nie należy też pochopnie zaciągać kolejnej pożyczki zabezpieczonej mieszkaniem tylko po to, aby spłacić wcześniejsze raty. Taka konsolidacja może pomóc, jeśli poprawia miesięczny budżet i ma jasne warunki. Jeżeli jednak tylko przesuwa problem w czasie i zwiększa całkowity koszt, ryzyko dla nieruchomości staje się jeszcze większe.
Najważniejsze sprawdzenie przed podpisaniem dokumentów hipotecznych
Przed zawarciem umowy sprawdzam przede wszystkim całkowity koszt zobowiązania, rodzaj oprocentowania, warunki wcześniejszej spłaty oraz to, jaka dokładnie suma zostanie wpisana w księdze wieczystej. Sama rata nie pokazuje pełnego ryzyka. Znaczenie mają również prowizje, ubezpieczenia, opłaty za oczekiwanie na wpis i konsekwencje opóźnień.
Hipoteka może być rozsądnym i standardowym zabezpieczeniem kredytu, ale wiąże decyzję finansową z konkretnym składnikiem majątku. Najważniejsza zasada jest prosta: przed podpisaniem trzeba rozumieć nie tylko wysokość raty, lecz także skutki niewykonania umowy. Wtedy hipoteka pozostaje narzędziem finansowania, a nie zaskoczeniem pojawiającym się dopiero przy problemach ze spłatą.